

Mi Sentinel
Experian Perú
- 0.0
- 0.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
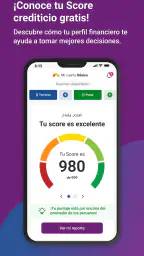
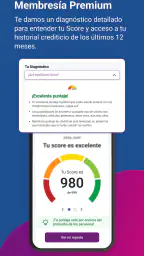
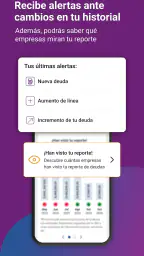
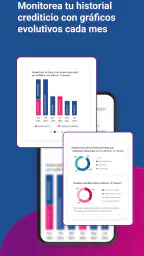
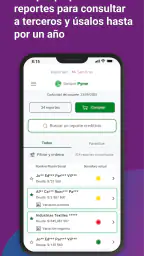
Mi Sentinel Voor- en nadelen
Voordelen
- Realtime camerabeeld en meldingen helpen verdachte situaties snel opmerken.
- Ondersteunt bediening en toezicht op afstand via de smartphone.
- Handig overzicht van gekoppelde Mi-beveiligingsapparaten op één plek.
- Bewegingsdetectie kan extra gemoedsrust bieden wanneer je niet thuis bent.
- Geschikt voor dagelijks toezicht op woning, kantoor of andere ruimtes.
Nadelen
- Werkt vooral goed binnen het Xiaomi-ecosysteem en met compatibele apparaten.
- Pushmeldingen kunnen bij veel bewegingen snel overvloedig worden.
- Voor sommige functies is een stabiele internetverbinding noodzakelijk.
- Cameragebruik kan merkbare invloed hebben op batterij en dataverbruik.
- Privacy hangt mede af van cloudopslag en de gekozen accountinstellingen.
 Analyse door All-app
Mi Sentinel is een gratis financiële app van Experian Perú die ik vooral zie als een praktisch controlepunt voor mensen die hun schuldenrapport willen raadplegen of zakelijke relaties willen beoordelen. De app is niet bedoeld als uitgebreid huishoudboekje, betaalapp of bankomgeving. Dat onderscheid is belangrijk, want veel teleurstelling ontstaat wanneer iemand een kredietrapportagetool gebruikt alsof die ook betalingen, budgetten of banktransacties beheert.
In mijn ervaring zit de waarde vooral in het moment vóór een financiële beslissing: voordat je een leverancier vertrouwt, een klant op rekening laat kopen of zelf wilt begrijpen hoe je kredietpositie wordt bekeken. De presentatie is gericht op een Peruaanse gebruiker en de ontwikkelaar is Experian Perú. Dat maakt de app interessanter voor mensen die specifiek met de Peruaanse kredietomgeving te maken hebben dan voor iemand die alleen een algemene financiële planner zoekt.
De app valt in de categorie financiën, is geschikt vanaf PEGI 3 en heeft inmiddels meer dan een miljoen installaties. Dat brede bereik zegt mij vooral dat het geen nichetool voor alleen grote bedrijven is. Tegelijk blijft de inhoud persoonlijk en gevoelig: een rapport over schulden of zakelijke relaties vraagt om rustig lezen, correcte identificatie en een veilige manier van omgaan met gegevens.
Waar gebruikers meestal vastlopen
De eerste hindernis is vaak niet een ingewikkelde knop, maar de verwachting waarmee iemand de app opent. Wie “schuldrapport” leest, kan denken aan een volledig overzicht van alle persoonlijke geldzaken. Mi Sentinel werkt in de praktijk eerder als een plek om kredietinformatie te raadplegen. Je krijgt dus pas echt iets aan de app wanneer je vooraf weet welke vraag je wilt beantwoorden: wil ik mijn eigen financiële positie controleren, of wil ik meer zekerheid over een klant of leverancier?
Dat verschil bepaalt ook hoe je de resultaten moet lezen. Een rapport is geen automatische beslissing over de vraag of iemand betrouwbaar is. Het is een hulpmiddel naast je eigen beoordeling. Een klant kan bijvoorbeeld op papier geen direct alarmsignaal geven, maar toch te laat betalen door een probleem dat niet in één overzicht zichtbaar is. Andersom kan een oud of verkeerd begrepen item onnodige twijfel veroorzaken. Ik gebruik de informatie daarom als aanleiding voor een vervolgstap, niet als het enige bewijs.
Een tweede veelvoorkomend struikelpunt is toegang. Bij financiële apps moet je rekening houden met identificatie, controle van persoonlijke gegevens en mogelijk een bevestiging voordat je de inhoud kunt bekijken. Als het proces blijft hangen, is het verstandig eerst na te gaan of je naam, documentgegevens en contactinformatie precies overeenkomen met de gegevens die je gebruikt. Een kleine afwijking, zoals een verkeerd cijfer of een oud telefoonnummer, kan meer problemen geven dan een technische fout.
Ook de context van de app kan verwarring veroorzaken. De korte omschrijving “Mi Sentinel” klinkt eenvoudig, maar de belangrijkste functie zit niet in algemene financiële planning. Ik zou de app niet installeren met de verwachting dat hij automatisch je bankrekeningen samenbrengt, je maandbudget berekent of rekeningen voor je betaalt. Voor zulke taken zijn gespecialiseerde bank- en budgetapps logischer.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een praktisch probleem ontstaat wanneer iemand een rapport opent zonder doel. Dan blijft vooral een verzameling financiële termen over. Mijn advies is om vóór het raadplegen drie dingen te noteren: welke persoon of onderneming je beoordeelt, welke beslissing eraan komt en welke informatie je precies wilt controleren. Daardoor lees je gerichter en voorkom je dat je een enkel detail buiten de juiste context interpreteert.
Wat je vóór de installatie controleert
Mi Sentinel werkt op apparaten met Android 8.0 of hoger. Dat is ruim genoeg voor veel nog gebruikte telefoons, maar niet voor elk ouder toestel. Controleer daarom eerst de Android-versie van je telefoon. Als de installatie niet beschikbaar is, kan dat simpelweg door de systeemversie komen en niet door een probleem met je account of internetverbinding.
De huidige versie is 3.5.19. Bij een financiële app vind ik het verstandig om beschikbare updates niet eindeloos uit te stellen. Een update kan van belang zijn voor compatibiliteit en stabiliteit, zeker wanneer je telefoon een aangepaste Android-versie gebruikt. Installeer de app bij voorkeur via de officiële appwinkel en vermijd losse installatiebestanden van onbekende websites. Dat is niet alleen een kwestie van gemak; je wilt bij gevoelige financiële informatie zo min mogelijk extra risico introduceren.
Controleer ook de basisomstandigheden waarin je de app gaat gebruiken. Een instabiele mobiele verbinding, een actief VPN-profiel of een netwerk met strenge beveiligingsregels kan een aanmeld- of laadproces verstoren. Ik zou voor de eerste configuratie een betrouwbare wifi- of mobiele verbinding gebruiken, de datum en tijd van het toestel automatisch laten instellen en voldoende vrije opslagruimte behouden.
De gratis prijs verlaagt de drempel om de app uit te proberen, maar gratis betekent niet dat je zonder nadenken persoonlijke informatie moet invoeren. Lees elk scherm rustig voordat je bevestigt. Kijk of de gegevens die je invult exact overeenkomen met je officiële documenten en maak geen screenshots van gevoelige schermen als die automatisch naar een gedeelde fotomap of back-updienst kunnen gaan.
Voor zakelijk gebruik is een extra controle nuttig. Schrijf de officiële naam van een klant of leverancier vooraf op, inclusief eventuele handelsnaam of identificerende gegevens die je al rechtmatig bezit. Zo voorkom je dat je per ongeluk de verkeerde onderneming opzoekt. Vooral bij veelvoorkomende namen is dat geen detail maar een essentieel onderdeel van een betrouwbare controle.
Een rustige werkwijze voor eigen controle
Wanneer ik mijn eigen financiële informatie zou controleren, zou ik dat niet tussen twee afspraken door doen. Ik zou eerst zorgen dat ik alleen ben, mijn identiteitsgegevens bij de hand heb en genoeg tijd heb om eventuele meldingen te lezen. Het doel is niet alleen toegang krijgen, maar ook begrijpen wat er wordt weergegeven en welke vervolgstap logisch is.
Na het openen van een rapport is het nuttig om onderscheid te maken tussen een actuele verplichting, een historische vermelding en een mogelijke afwijking. Noteer niet alleen wat opvallend lijkt, maar ook de datum of context die bij het item hoort wanneer die in de weergave staat. Een losse regel zonder context kan snel tot een verkeerde conclusie leiden.
Een van de nuttigste toepassingen is een periodieke persoonlijke controle vóór een kredietaanvraag of een grote aankoop op afbetaling. Je kunt dan eerder merken dat gegevens niet kloppen of dat je een oude verplichting verkeerd onthoudt. De app lost zo’n kwestie niet automatisch op, maar geeft je wel een eerder startpunt voor navraag bij de juiste partij.
Ik zou het rapport bovendien niet delen via openbare chats of onbeveiligde e-mail. Als je informatie met een bank, adviseur of zakenpartner moet bespreken, deel dan alleen wat nodig is en verwijder overbodige identificerende details waar dat kan. De praktische winst van een snelle controle verdwijnt wanneer het hele document daarna ongecontroleerd rondgaat.
Een zakelijke controle zonder overhaaste conclusie
Voor kleine ondernemers is de mogelijkheid om klanten en leveranciers te kennen waarschijnlijk het meest interessante onderdeel. Denk aan een groothandel die een nieuwe winkel op rekening wil beleveren. In plaats van alleen af te gaan op een overtuigend gesprek, kan de ondernemer eerst kredietinformatie raadplegen en daarna een passende limiet, betalingstermijn of extra referentie bepalen.
Daarbij werkt de app het best als onderdeel van een vaste procedure. Ik zou eerst de identiteit van de onderneming bevestigen, daarna de beschikbare informatie bekijken en vervolgens de uitkomst vergelijken met eigen documenten, eerdere betaalervaringen en de omvang van het risico. Een kleine bestelling en een langdurige levering op krediet verdienen niet automatisch dezelfde beoordeling.
Een minder voor de hand liggende tip is om de uitkomst te koppelen aan een concrete beslissing. Noteer bijvoorbeeld: “eerste levering alleen na vooruitbetaling” of “kredietlimiet voorlopig laag houden”. Zo blijft het rapport een hulpmiddel bij risicobeheer in plaats van een vaag label als betrouwbaar of onbetrouwbaar. Dat maakt de beslissing ook later beter uitlegbaar binnen een klein team.
Voor leveranciers geldt hetzelfde. Een ondernemer die grondstoffen of diensten op krediet afneemt, kan de informatie gebruiken om niet volledig afhankelijk te worden van één partij. Toch zou ik nooit uitsluitend op één rapport varen. Leveringscapaciteit, contractvoorwaarden, retourregels en feitelijke reputatie zijn andere onderdelen van de zakelijke beoordeling die een kredietapp niet vervangt.
Wat je doet wanneer een proces blijft hangen
Als de app na het openen geen resultaat toont, begin dan met de eenvoudige controles. Sluit de app volledig af en open hem opnieuw. Controleer de verbinding door een andere, betrouwbare dienst te openen. Kijk daarna of er een update klaarstaat en of je toestel aan de minimale Android-versie voldoet. Deze stappen klinken basaal, maar ze scheiden een lokaal probleem vaak snel van een probleem met de dienst zelf.
Blijft de aanmelding mislukken, probeer dan niet eindeloos verschillende gegevenscombinaties. Dat kan extra blokkades of verwarring veroorzaken. Controleer eerst rustig de spelling, cijfers en volgorde van je gegevens. Gebruik dezelfde officiële informatie die je bij financiële instellingen gebruikt en let op automatische correcties van het toetsenbord.
Wanneer een scherm leeg blijft nadat je wel bent aangemeld, kan opnieuw laden helpen, maar wis niet meteen alle appgegevens. Bij een financiële toepassing kan het verwijderen van lokale gegevens betekenen dat je opnieuw door de volledige toegangsstap moet. Ik zou eerst de app opnieuw starten, de verbinding wisselen en pas daarna overwegen om de app opnieuw te installeren.
Een veilige herstelvolgorde ziet er voor mij zo uit:
Controleer verbinding, datum, tijd en Android-versie.
Sluit Mi Sentinel volledig af en start de app opnieuw.
Controleer of er een officiële update beschikbaar is.
Herhaal de invoer zorgvuldig, zonder willekeurige varianten te proberen.
Noteer de exacte foutmelding voordat je verdere hulp zoekt.
Maak bij een foutmelding eventueel een notitie van het moment en de stap waarop het misging, maar leg geen volledige identiteitsgegevens vast in die notitie. Dat helpt bij ondersteuning zonder dat je onnodig gevoelige informatie bewaart. Als alleen één specifiek rapport niet opent terwijl andere onderdelen wel werken, wijst dat eerder op een probleem met de betreffende registratie of dienst dan op je telefoon.
Wanneer de app niet de oorzaak is
Niet elke onjuiste of verouderd ogende vermelding ontstaat in Mi Sentinel. Een app kan informatie tonen die uit een kredietregistratie afkomstig is, maar daarmee niet automatisch de brongegevens wijzigen. Als je een fout ontdekt, moet je dus nagaan welke organisatie de informatie heeft aangeleverd en via welke officiële procedure een correctie moet worden gevraagd.
Dat is een belangrijk onderscheid. De app kan je helpen de kwestie zichtbaar te maken, maar je moet niet verwachten dat het verwijderen van de app, opnieuw inloggen of het wissen van de cache een financiële registratie verandert. Zulke acties pakken alleen mogelijke technische problemen op je toestel aan.
Ook een verschil tussen wat je zelf verwacht en wat wordt weergegeven, is niet automatisch een fout. Misschien is een betaling nog niet verwerkt, gebruikt een organisatie een andere naam of kijk je naar een historische vermelding. Verzamel daarom eerst bewijs, zoals betaalbevestigingen of contractgegevens, en vergelijk die met de informatie in het rapport voordat je bezwaar maakt.
Voor zakelijke controles geldt een vergelijkbare nuance. Een negatieve indruk kan ontstaan door een verkeerde match tussen ondernemingen met vergelijkbare namen. Controleer daarom altijd aanvullende identificatie voordat je een klant weigert of een leverancier uitsluit. Dat is niet alleen eerlijker, maar voorkomt ook dat je een goede zakelijke relatie verbreekt op basis van een vergissing.
Wie directe hulp nodig heeft, doet er goed aan de officiële ondersteuningsroute van de ontwikkelaar te gebruiken en de volledige foutmelding te bewaren. Deel daarbij geen wachtwoorden, volledige rapporten of onnodige documentfoto’s met onbekende personen. Ik vind dat extra belangrijk omdat financiële problemen mensen vatbaar kunnen maken voor zogenaamde hulpverleners die om meer gegevens vragen dan nodig is.
Waar Mi Sentinel zich onderscheidt van gewone financiële apps
Vergeleken met een budgetapp heeft Mi Sentinel een veel smallere, maar nuttige focus. Een budgetapp laat meestal zien waar je geld naartoe gaat; deze toepassing is interessanter wanneer je kredietinformatie of zakelijke relaties wilt controleren. Wie vooral maandelijkse uitgaven wil categoriseren, spaardoelen wil instellen of banktransacties wil bekijken, zal waarschijnlijk meer hebben aan een andere soort app.
Vergeleken met rechtstreeks contact opnemen met een bank of kredietverstrekker biedt een gespecialiseerde app een laagdrempeliger eerste controle. Je hoeft niet voor elke vraag meteen een afspraak te maken. De keerzijde is dat je zelf verantwoordelijk blijft voor de interpretatie en voor het volgen van de juiste correctieprocedure wanneer iets niet klopt.
Voor kleine bedrijven kan de app praktischer zijn dan een losse spreadsheet met klantnotities, omdat een spreadsheet alleen bewaart wat je zelf invoert. Toch is een spreadsheet nog steeds nuttig voor interne beslissingen: betaaltermijnen, openstaande facturen en afgesproken limieten moet je zelf bijhouden. Mi Sentinel vervangt die administratie niet; het vult haar aan met externe kredietinformatie.
De combinatie van gratis toegang en de financiële focus maakt de app aantrekkelijk voor een eerste controle, maar ik zou hem niet gebruiken als enige instrument voor grote zakelijke risico’s. Bij een omvangrijk contract zijn aanvullende documenten, duidelijke voorwaarden en professioneel advies verstandiger. De app is sterk als vroeg filter, niet als volledige risicoanalyse.
Voor wie de app wel en niet past
Ik zou Mi Sentinel aanraden aan Peruaanse consumenten die hun schuldinformatie willen controleren zonder meteen een uitgebreide financiële suite te installeren. Ook zelfstandigen en kleine ondernemers kunnen er iets aan hebben wanneer ze klanten of leveranciers vooraf willen beoordelen. De grootste winst zit in bewustere beslissingen: eerst controleren, daarna pas krediet geven, bestellen of een financiële aanvraag indienen.
De app past minder goed bij iemand die alleen een huishoudbudget zoekt. Ook wie buiten de Peruaanse kredietcontext woont, moet eerst nagaan of de toepassing aansluit op de eigen situatie; de ontwikkelaar en positionering maken duidelijk dat dit geen universele internationale budgetoplossing is. Voor dagelijkse betalingen, bankoverschrijvingen of automatische rekeninganalyse zou ik een bankapp of budgetapp kiezen.
Privacybewuste gebruikers kunnen de app wel gebruiken, maar moeten bereid zijn zorgvuldig met financiële informatie om te gaan. Gebruik een vergrendeld toestel, installeer alleen de officiële versie en deel rapporten niet achteloos. Wie geen tijd wil nemen om gegevens te controleren of resultaten genuanceerd te lezen, kan beter niet op basis van één snelle raadpleging beslissingen nemen.
Mijn praktische oordeel
Na het bekijken van de rol die Mi Sentinel inneemt, vind ik het een nuttige, gerichte financiële app met een duidelijke plaats tussen budgettools en rechtstreeks contact met kredietverstrekkers. De gratis toegang en brede beschikbaarheid maken een eerste controle eenvoudig. De echte kwaliteit zit echter niet in één druk op de knop, maar in wat je daarna met de informatie doet.
Mijn belangrijkste advies is om de app te gebruiken als onderdeel van een klein proces: identificeer de juiste persoon of onderneming, controleer de gegevens zorgvuldig, verbind de uitkomst aan een concrete beslissing en zoek de bron op wanneer iets niet klopt. Dat voorkomt zowel blind vertrouwen als onnodige paniek.
De versie 3.5.19 en ondersteuning vanaf Android 8.0 maken de technische instap overzichtelijk. Toch kunnen identificatie, verbinding en interpretatie voor frictie zorgen. Die punten zijn geen reden om de app meteen af te schrijven, maar wel een reden om rustig te werken en niet te concluderen dat elke foutmelding door je financiële gegevens wordt veroorzaakt.
Mijn eindadvies is daarom positief voor de juiste gebruiker: gebruik Mi Sentinel als controle-instrument, niet als volledige financiële adviseur. Voor een eigen kredietcheck of een eerste beoordeling van een klant of leverancier kan de app waardevol zijn. Voor budgetteren, betalen en diepgaande bedrijfsanalyse kies ik liever aanvullende hulpmiddelen. Juist wanneer je die grenzen respecteert, voelt de app het meest nuttig en betrouwbaar aan.
Veelgestelde vragen
Wat is Mi Sentinel en waarvoor kan ik de app gebruiken?
Mi Sentinel is een mobiele beveiligings- en monitoringapplicatie die bedoeld is om gebruikers te helpen bij het volgen van meldingen, gebeurtenissen en mogelijk gekoppelde beveiligingssystemen. Afhankelijk van de versie en de gebruikte apparatuur kunnen de beschikbare functies verschillen. Controleer daarom na installatie welke apparaten, diensten en meldingen daadwerkelijk worden ondersteund op jouw Android- of iOS-apparaat.
Is Mi Sentinel gratis te downloaden en zijn er extra kosten?
De download van Mi Sentinel kan gratis zijn, maar dat betekent niet automatisch dat alle functies zonder kosten beschikbaar zijn. Sommige mogelijkheden kunnen afhankelijk zijn van een abonnement, een gekoppeld beveiligingspakket, cloudopslag of specifieke hardware. Bekijk vóór gebruik de informatie in de Google Play Store of App Store en controleer ook eventuele voorwaarden voor betaalde diensten of automatische verlengingen.
Welke toestemmingen heeft Mi Sentinel nodig op mijn telefoon?
Voor een goede werking kan Mi Sentinel toegang vragen tot meldingen, internetverbinding, Bluetooth, locatie of andere systeemfuncties, afhankelijk van de apparaten en functies die je gebruikt. Geef alleen de toestemmingen die je nodig vindt. Houd er rekening mee dat het weigeren van bepaalde rechten ervoor kan zorgen dat waarschuwingen, verbindingen of achtergrondfuncties niet correct werken.
Werkt Mi Sentinel zonder gekoppelde apparatuur of een account?
Mi Sentinel is waarschijnlijk vooral nuttig wanneer je de app koppelt aan een compatibel account, beveiligingssysteem of ondersteund apparaat. Zonder zo’n koppeling kunnen bepaalde onderdelen beperkt zijn of helemaal niet beschikbaar worden. Controleer daarom vóór het downloaden of jouw apparatuur wordt ondersteund en of registratie noodzakelijk is. Een stabiele internetverbinding kan bovendien vereist zijn voor synchronisatie en meldingen.
Is Mi Sentinel betrouwbaar voor belangrijke beveiligingsmeldingen?
Mi Sentinel kan een handige aanvulling zijn voor het ontvangen en bekijken van beveiligingsinformatie, maar je moet de app niet als enige beschermingsmaatregel gebruiken. Meldingen kunnen worden vertraagd door een slechte internetverbinding, batterijbesparing, systeembeperkingen of problemen met gekoppelde apparatuur. Test na de installatie zorgvuldig of waarschuwingen aankomen en gebruik waar nodig ook andere beveiligings- of noodvoorzieningen.


